Evde üretilen yemek, kurutulmuş ürün, dikiş, örgü veya el işi için fiyat belirlerken yalnız kullanılan malzemenin fişini toplamak yeterli değildir. Hazırlık süresi, enerji, paketleme, ulaşım, fire ve satış komisyonu hesaba katılmadığında yoğun emek verilmesine rağmen gerçek kazanç oluşmayabilir.
Sağlıklı fiyat, müşterinin ödeyebileceği tutarla üretimin sürdürülebilirliğini dengeler. Bunun için tahmin yerine düzenli kayıt gerekir. Basit bir defter veya hesap tablosunda her üretim partisinin girdileri ve çıkan ürün adedi yazıldığında birim maliyet görünür hale gelir. Kayıt aynı zamanda hangi ürünün gerçekten kazandırdığını gösterir.
Bu rehber kadın kategorisi kapsamında evden üretim yapan herkesin kullanabileceği temel bir yöntem sunar. Vergi muafiyeti, gıda güvenliği, etiketleme ve çevrim içi satış yükümlülükleri ürün ile satış biçimine göre değişebilir; güncel şartlar ilgili kamu kurumu ve mali müşavirden doğrulanmalıdır.
Birim maliyet bütün girdileri kapsamalı
Önce üretim partisi tanımlanır. Örneğin bir seferde hazırlanan toplam ürün adedi, kullanılan her malzemenin miktarı ve alış fiyatı yazılır. Büyük paket malzemenin tamamı o gün kullanılmadıysa yalnız kullanılan bölüm hesaplanır. Ölçülerin gram, metre veya adet gibi tutarlı birimlerle kaydedilmesi karşılaştırmayı kolaylaştırır.
Ambalaj, etiket, ip, düğme, fermuar, kutu ve teslim poşeti küçük görünse de ürün sayısı arttıkça önemli gider oluşturur. Her parçanın ürün başına maliyeti eklenmelidir. Kargo kutusu veya koruyucu dolgu yalnız çevrim içi siparişte kullanılıyorsa satış kanalına özel gider olarak ayrı tutulabilir.
Elektrik, su, tüp, internet ve ekipman yıpranması doğrudan ölçülmesi zor genel giderlerdir. Belirli bir dönemin makul payı üretim adedine dağıtılabilir. Pahalı makinenin bedelini tek ürüne yüklemek yerine beklenen kullanım süresine bölmek daha dengeli sonuç verir. Hesabın yöntemi not edilirse sonraki ay aynı ölçü korunur.
Fire de maliyettir. Bozulan gıda, kesim artığı, hatalı baskı veya teslim sırasında hasar gören ürün kayıt altına alınmalıdır. On sağlam ürün elde etmek için on iki ürünlük malzeme kullanılıyorsa maliyet on ikiye değil satılabilir on ürüne bölünür. Fire oranı yükseliyorsa üretim süreci ayrıca iyileştirilmelidir.
Emek süresi görünür ve gerçekçi olmalı
Üretim yalnız son montajdan oluşmaz. Malzeme alma, hazırlık, pişirme veya dikim, temizlik, paketleme, müşteri mesajları ve teslim organizasyonu zaman alır. Birkaç üretim boyunca başlangıç ve bitiş saatleri tutulup ürün başına ortalama süre hesaplanabilir. Aynı anda birden çok ürün hazırlanıyorsa toplam süre adil biçimde paylaştırılır.
Saatlik emek karşılığı belirlenirken kişinin deneyimi, işin zorluğu ve hedeflediği gelir düşünülmelidir. Emek bedelini sıfır kabul etmek fiyatı yapay biçimde düşürür ve işi uzun vadede sürdürülemez hale getirir. İndirim yapılacaksa emek değerini silmek yerine indirimin tutarı ayrıca görünmelidir.
Özel siparişler standart üründen daha fazla görüşme, tasarım ve düzeltme gerektirebilir. Renk, ölçü, teslim tarihi ve değişiklik hakkı sipariş alınırken yazılı hale getirilmelidir. Kapora ve iptal koşulları açıkça belirtilmeli; ödeme kayıtları düzenli saklanmalıdır.
Hesaplar, cihazlar ve müşteri dosyalarıyla çalışan üreticiler küçük işletmeler için dijital envanter rehberinden yararlanabilir. Sosyal medya hesabının, sipariş listesinin ve ürün fotoğraflarının yedeği iş sürekliliğinin bir parçasıdır.
Satış fiyatı kanal ve dönem değiştikçe güncellenmeli
Birim maliyet bulunduktan sonra sürdürülebilirlik payı eklenir. Bu pay yeni ekipman, beklenmeyen fire, iade ve işin gelişimi için kaynak yaratır. Satış platformu komisyonu, ödeme kesintisi, pazar yeri ücreti veya kargo katkısı varsa fiyat hesabında ayrı satır olmalıdır. Her kanalın net kazancı aynı olmayabilir.
Rakip fiyatı tek başına ölçü değildir. Ürünün gramajı, malzemesi, üretim süresi, paketlemesi ve teslim biçimi farklı olabilir. Piyasa araştırması müşterinin seçeneklerini anlamaya yardımcı olur; ancak maliyetin altında sürekli satış yapmak sağlıklı bir rekabet yöntemi değildir. Ürünün değerini açık ve ölçülü biçimde anlatmak gerekir.
Malzeme fiyatları değiştiğinde eski hesap kullanılmamalıdır. Sık kullanılan girdiler için alış tarihi ve birim fiyat kaydedilebilir; aylık veya üç aylık gözden geçirme yapılabilir. Fiyat değişikliği müşteriye anlaşılır tarihle duyurulmalı, daha önce kesinleştirilmiş sipariş koşulları korunmalıdır.
Ay sonunda satış adedi, toplam gelir, gider, fire ve elde kalan ürün birlikte değerlendirilir. Ciro ile kazanç aynı değildir; gerçek sonuç bütün giderler çıktıktan sonra görülür. Düzenli kayıt, üreticinin yalnız fiyat koymasını değil, hangi ürünü sürdürmesi ve hangi süreci değiştirmesi gerektiğini kanıta dayalı biçimde seçmesini sağlar.
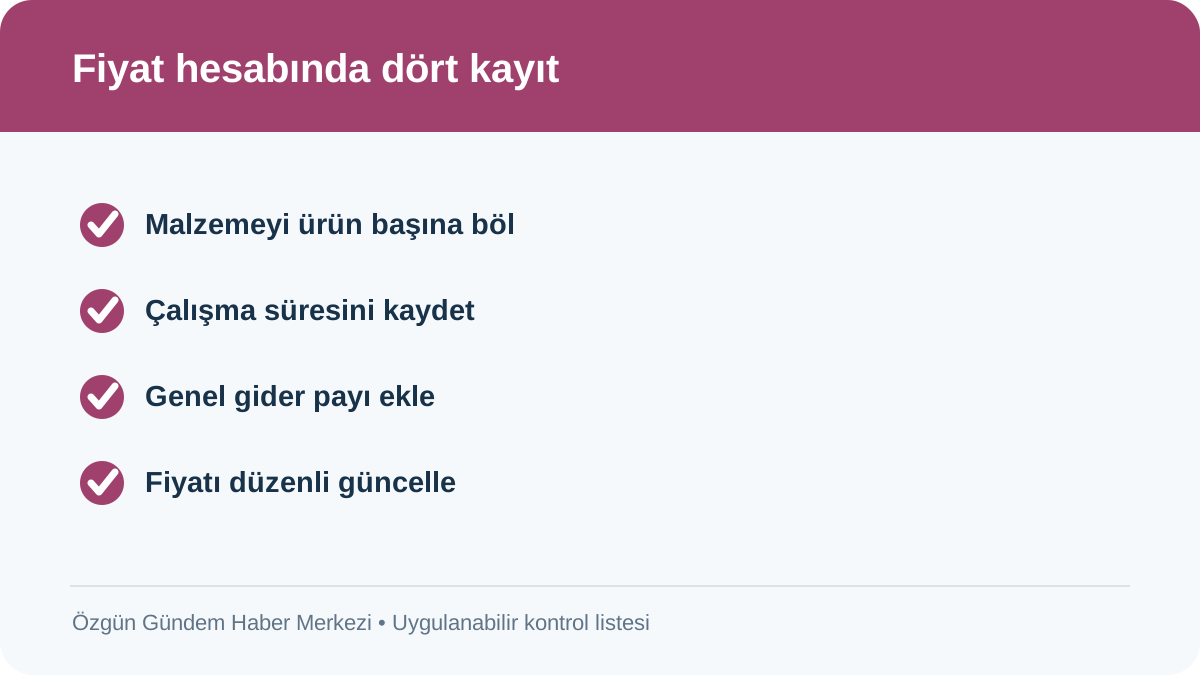
Uygulama notu: Bu rehberin günlük hayatta işe yaraması için bütün adımları aynı anda tamamlamak gerekmez. İlk gün “Malzemeyi ürün başına böl”, ikinci gün “Çalışma süresini kaydet” maddesi ele alınabilir; ardından “Genel gider payı ekle” ve “Fiyatı düzenli güncelle” kontrolleri için uygun tarih belirlenebilir. Yapılan işlem, tarih ve varsa başvuru ya da belge numarası kısa bir notla saklanmalıdır. Bir bilginin güncelliği değişebiliyorsa eski ekran görüntüsüne dayanmak yerine ilgili kurumun resmî kanalından yeniden doğrulama yapılmalıdır. Kadın alanındaki bu kontrol planı, kişisel koşullara göre sadeleştirilebilir; ancak güvenlik, mahremiyet ve resmî bildirim gerektiren adımlar atlanmamalıdır. Aile üyeleri veya birlikte çalışan kişiler görev paylaşımı yapıyorsa her işin tek bir sorumlusu ve kontrol tarihi bulunmalıdır. Bir hafta sonra liste yeniden açılıp tamamlananlar, gecikenler ve değişen koşullar kaydedildiğinde rehber tek seferlik bir okuma olmaktan çıkar; tekrar kullanılabilen, ölçülebilir ve güncellenebilir bir çalışma düzenine dönüşür.
Yorumlar