Kârlı görünen bir işletme, ödeme tarihleri doğru planlanmadığında nakit sıkıntısı yaşayabilir. Hakkâri’de ulaşım ve mevsim koşullarının tedariki etkileyebilmesi, stok ve maliyet hesabını daha da önemli hale getiriyor.
Kâr ile nakit aynı değildir: Vadeli satış yapılmış olsa bile kira, maaş, vergi ve tedarik ödemeleri daha erken gelebilir. Aylık tabloya yalnızca satış tutarı değil, paranın kasaya gireceği ve çıkacağı gerçek tarihler yazılmalıdır.
Fiyatı bütün maliyetle hesaplayın: Alış fiyatına ulaşım, ambalaj, enerji, komisyon, bozulma, iade ve işletme giderlerinden ürün başına düşen pay eklenmelidir. Fiyat belirlerken müşterinin ödeme gücü kadar işletmenin sürdürülebilirliği de gözetilmelidir.
Haftalık kontrol listesi
- Kasa ve banka bakiyesini karşılaştırın.
- Vadesi yaklaşan ödeme ve alacakları listeleyin.
- Yavaş dönen stokları belirleyin.
- Fire ve iade nedenlerini kaydedin.
- Faturasız işlem riskinden kaçının.
Stokta denge: Kış öncesi fazla stok yapmak bazı ürünlerde koruma sağlayabilir; ancak bozulma, depolama ve sermayenin bağlanması riski yaratır. Geçmiş satış miktarı ve tedarik süresi birlikte incelenmelidir.
Destek, iş modelinin yerine geçmez: Kredi veya hibe, müşterisi ve maliyet planı olmayan işi kalıcı hale getirmez. Güncel programlar yalnızca resmî kaynaklardan doğrulanmalıdır. Ekonomi içerikleri Ekonomi, girişim rehberleri İş Dünyası kategorisinde bulunabilir.
Olumsuz senaryo: Satışın düştüğü, tedarik fiyatının arttığı veya yolun kapandığı senaryolar için asgari nakit ihtiyacı ve alternatif tedarikçi yazılmalıdır.
İşletme parasını ayırın: Kişisel ve ticari harcamaları aynı kasadan yapmak sonucu gizler. Gelir-gider düzenli kaydedilmeli, belge ve vergi yükümlülükleri uzmanla takip edilmelidir.
Ciro ile kasadaki para aynı şey değildir
Küçük işletme çok satış yaptığı hâlde ödeme güçlüğü yaşayabilir. Bunun nedeni satışın bir kısmının vadeli olması, stok için peşin ödeme yapılması veya vergi ve kira gibi giderlerin farklı tarihlerde gelmesidir. Bu nedenle yalnızca aylık ciroya bakmak yeterli değildir. Her hafta kasaya girecek ve çıkacak para tarihleriyle yazılmalıdır. Kâr eden işletme bile nakit zamanı uyuşmadığında borçlanmak zorunda kalabilir.
İşletme sahibi kişisel harcamayla ticari harcamayı ayırmalıdır. Aynı kasadan yapılan kayıt dışı çekimler gerçek sonucu gizler. Ayrı hesap, düzenli belge ve haftalık kayıt; hangi ürünün para kazandırdığını, hangi ödemenin yaklaşmakta olduğunu gösterir. Muhasebe kaydı yasal yükümlülük için gereklidir; yönetim tablosu ise günlük karar vermek için ayrıca tutulabilir.
Gerçek maliyet üzerinden fiyat belirlemek
Alış fiyatının üzerine rastgele oran eklemek çoğu işletmede yeterli değildir. Nakliye, enerji, personel, kira, ambalaj, komisyon, kart kesintisi, fire, iade ve finansman gideri ürün maliyetine paylaştırılmalıdır. Hakkâri’de mesafe ve mevsimsel ulaşım, tedarik fiyatını ve teslim süresini etkileyebilir. Bir ürünün raf süresi kısaysa satılmayan miktar da maliyettir.
Fiyat tablosunda ürün başına değişken maliyet, aylık sabit gider payı ve hedef kâr ayrı görülmelidir. Rakip fiyatı karşılaştırma sağlar fakat işletmenin taban fiyatını belirlemez. İndirim yapılacaksa hangi süre ve miktarda uygulanacağı, indirimin maliyeti karşılayıp karşılamadığı hesaplanmalıdır. Müşteriye fiyat değişiminin nedeni açık ve tutarlı biçimde anlatılmalıdır.
Stok ve alacak yönetimi
Fazla stok yalnızca depolama sorunu değildir; işletmenin parasını rafta bekletir. Ürünler satış hızı, kâr katkısı ve bozulma riskiyle sınıflandırılabilir. Hızlı satan üründe güvenli asgari stok, yavaş üründe daha küçük sipariş tercih edilebilir. Tek tedarikçiye bağımlı işletme yol kapanması veya fiyat artışında zorlanabilir; alternatif tedarikçi önceden araştırılmalıdır.
Vadeli satışta müşteri adı, tutar, tarih ve ödeme koşulu yazılı olmalıdır. “Hatırlarım” yöntemi hem nakit planını bozar hem ilişkiyi zorlar. Alacak yaşlandıkça tahsil riski artabilir. Yeni vadeli satış kararı, önceki ödeme davranışı ve işletmenin nakit ihtiyacı birlikte düşünülerek verilmelidir. Müşteriye sunulan vade, işletmenin tedarikçiden aldığı vadeden uzun olduğunda aradaki finansman ihtiyacı hesaplanmalıdır.
Aylık kontrol ve olumsuz senaryo
Ay sonunda yalnızca toplam satış değil brüt kâr, işletme gideri, net nakit değişimi, stok ve alacak birlikte incelenmelidir. Satış artarken nakit azalıyor, stok büyüyor veya borç vadesi kısalıyorsa erken uyarı vardır. En az üç senaryo hazırlanabilir: normal satış, satış düşüşü ve tedarik maliyeti artışı. Her senaryoda hangi giderin ertelenebileceği, hangi ürünün öne çıkarılacağı ve ne kadar nakit gerektiği görülmelidir.
Vergi, kredi ve destek kararları için güncel mevzuat ile mali müşavir görüşü alınmalıdır. Bu rehber kişisel finans veya yatırım tavsiyesi değildir. Küçük işletme gelişmeleri Ekonomi, girişimcilik içerikleri İş Dünyası sayfasında takip edilebilir.
Sık yapılan hatalar ve kalite kontrolü
Bu rehberin yararlı olması, bilgilerin gerçek durumda doğru sırayla uygulanmasına bağlıdır. Aşağıdaki hatalar küçük görünse de zaman, para veya güvenlik kaybına yol açabilir. Karar vermeden önce koşulların değişip değişmediği ve bilginin hangi resmî kaynaktan doğrulandığı yeniden kontrol edilmelidir.
- Ciroyu kâr ve nakit sanıp vade ile ödeme tarihlerini ayrı izlememek.
- Rakibin fiyatını kendi maliyetini hesaplamadan kopyalamak.
- Kişisel harcamaları işletme kasasından kayıtsız karşılayıp gerçek sonucu gizlemek.
- Fazla stoku güvence kabul ederek işletme parasını yavaş satan üründe kilitlemek.
Uygulama sırasında tarih, başvuru numarası, ölçüm, fotoğraf veya harcama gibi doğrulanabilir kayıtlar tutulmalıdır. Sonuç alındığında başlangıçtaki hedefle gerçekleşen durum karşılaştırılmalı; işe yaramayan adım aynı biçimde tekrarlanmamalıdır. Resmî süreç, ücret veya risk koşulu değiştiğinde bu içerik tek başına karar belgesi sayılmamalı; ilgili kurumdan güncel bilgi alınmalıdır.
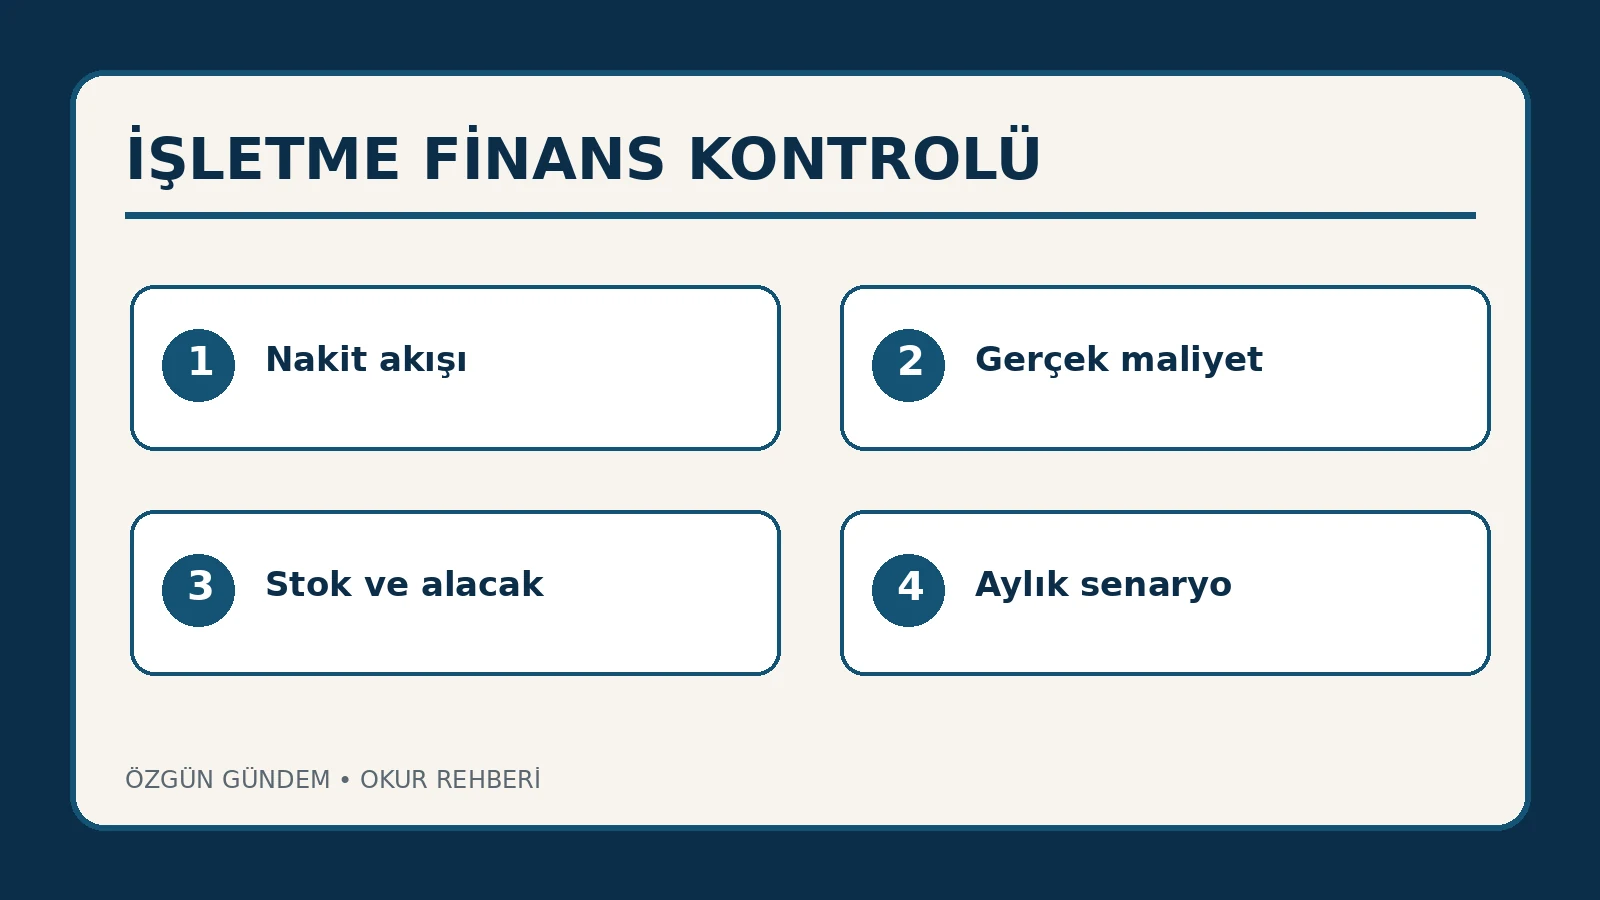
Okur için son doğrulama: Uygulamaya geçmeden önce nakit akışı, gerçek maliyet, stok ve alacak ve aylık senaryo başlıklarını tek sayfada not edin. Her başlığın karşısına bilgiyi hangi tarihte, hangi kurumdan veya hangi ölçümle doğruladığınızı yazın. Eksik kalan bir nokta varsa tahminle ilerlemek yerine ilgili kurumdan bilgi alın. Karar sonrasında sonucu yeniden ölçün; yalnızca işlemin yapılmış olması hedefe ulaşıldığını göstermez. Bu kayıt yöntemi daha sonra aynı konuyla karşılaşan aile üyesi, çalışan veya komşuya doğrulanabilir bilgi aktarmanızı sağlar. Kişisel veri içeren belgeleri paylaşmadan önce gereksiz alanları kapatın ve kayıtları güvenli yerde saklayın. Acil risk bulunan durumlarda çevrim içi araştırmayla zaman kaybetmeyin; uygun acil yardım kanalına başvurun.
Kaynak ve güncellik notu: Bu rehber hazırlanırken KOSGEB, Ticaret Bakanlığı ve Gelir İdaresi Başkanlığı tarafından yayımlanan bilgilerden yararlanılmıştır. Hizmetler, tarihler ve uygulama şartları değişebileceğinden işlem öncesinde güncel resmî duyuru kontrol edilmelidir. İçerik 2 Ekim 2026 tarihinde Özgün Gündem Haber Merkezi tarafından genişletilerek yeniden incelenmiştir.
Yorumlar