Kış aylarında ısınma, elektrik, ulaşım ve gıda giderleri aynı anda değişebilir. Bu nedenle aile bütçesi yalnız aylık geliri kalemlere bölmekten ibaret değildir. Sağlam bir plan, geçmiş harcamayı görür, yaklaşan zorunlu ödemeleri takvime yerleştirir ve beklenmeyen masraflar için küçük de olsa bir pay bırakır.
Bütçe hazırlarken en sık yapılan hata, giderleri hafızadan tahmin etmektir. Market alışverişi, küçük ulaşım ödemeleri ve dijital abonelikler tek tek önemsiz görünse de ay sonunda büyük bir toplam oluşturabilir. Banka hareketleri, faturalar ve nakit harcamalar en az bir ay boyunca aynı tabloda toplandığında gerçek durum daha açık görülür.
Bu çalışma, ekonomi haberleri içinde yer alan fiyat ve hane harcaması konularını günlük karara dönüştürmeyi amaçlıyor. Yatırım önerisi vermez; ailenin kendi gelirini, borcunu ve ihtiyaçlarını görünür kılarak daha kontrollü hareket etmesini sağlayan temel bir kayıt yöntemi sunar.
Gelir ve gider tablosu gerçek verilerle kurulmalı
Tablonun ilk bölümünde düzenli gelirler net tutarlarıyla yazılmalıdır. Maaş, emekli aylığı veya düzenli destek dışında kesinleşmemiş ek gelir, bütçenin ana kaynağı kabul edilmemelidir. Düzensiz gelir elde edildiğinde bunun tamamını günlük harcamaya açmak yerine önce zorunlu ödemeler ve birikmiş borçlar değerlendirilmelidir.
Giderler sabit, değişken ve dönemsel olarak üç gruba ayrılabilir. Kira, aidat ve taksit sabit; gıda, ulaşım ve elektrik değişken; bakım, okul ihtiyacı veya kışlık yakıt ise dönemsel giderdir. Bu sınıflandırma, yalnız toplamı değil hangi kalemin yönetilebilir olduğunu da gösterir.
Isınma gideri geçmiş faturaların ortalamasıyla tahmin edilebilir; fakat çok soğuk günler için üst sınır senaryosu da eklenmelidir. Peşin alınan yakıtın tek aya yüklenmesi tabloyu yanıltabilir. Toplam maliyeti kullanılacağı aylara bölmek, kışın gerçek aylık yükünü daha doğru gösterir.
Bütçede borç ve kredi kartı ödemeleri ayrı satırlarda izlenmelidir. Yalnız asgari ödeme tutarını değil, toplam borcu ve son ödeme tarihini görmek gerekir. Gecikme maliyetleri değişebileceği için güncel oranlar bankanın resmî kanallarından kontrol edilmeli; sosyal medyadaki eski oranlarla karar verilmemelidir.
Tasarruf için önce kayıp noktaları bulun
Tasarruf, temel ihtiyaçları rastgele kısmak değildir. İlk hedef kullanılmayan abonelikler, aynı hizmete yapılan çift ödemeler, plansız küçük alışverişler ve gereksiz enerji kaybıdır. Bir haftalık harcamaya bakıp keskin karar vermek yerine dört haftalık kayıt üzerinden tekrar eden kalemler belirlenmelidir.
Gıda alışverişinde haftalık menü ve evdeki stok listesi israfı azaltabilir. Kampanya etiketi tek başına tasarruf anlamına gelmez; ürünün birim fiyatı, gerçekten tüketilip tüketilmeyeceği ve son kullanma süresi birlikte değerlendirilmelidir. Ucuz olduğu için ihtiyaçtan fazla alınan ürün, kullanılmadığında bütçeye katkı sağlamaz.
Enerji tarafında cihazları tamamen kapatma, kullanılmayan odalarda kontrollü ısı yönetimi ve pencere kaçaklarının giderilmesi gibi küçük önlemler birlikte etkili olabilir. Ancak güvenli havalandırmadan vazgeçilmemeli, yakıtlı cihazlarda uzman bakımının yerini ev yapımı çözümler almamalıdır. Tasarrufun güvenlik sınırları olmalıdır.
Kayıt sistemini kurmak için karmaşık uygulamalar gerekmez. Tarih, kalem, tutar, ödeme yöntemi ve zorunlu/isteğe bağlı işareti bulunan basit bir tablo yeterlidir. hane bütçesi hazırlama rehberi, fiyat değişimini dönemler arasında karşılaştırmak için ayrıntılı bir çerçeve sunar.
Bütçe haftalık kontrolle güncel tutulur
Ay başında hazırlanan planın ay sonuna kadar hiç açılmaması bütçeyi etkisiz bırakır. Haftada bir kez on dakikalık kontrol yapmak yeterlidir. Gerçek harcama planlanan tutarla karşılaştırılır; sapmanın nedeni yazılır ve kalan haftaların sınırı buna göre güncellenir. Amaç suçlu aramak değil, yeni bilgiyle planı düzeltmektir.
Aile içinde bütçe konuşulurken çocukların temel ihtiyaçları tartışma konusu yapılmamalıdır. Bunun yerine herkesin anlayabileceği ortak hedefler seçilebilir: Kullanılmayan ışıkları kapatmak, liste dışı alışverişi azaltmak veya dışarıdan sipariş sayısını sınırlamak gibi. Hedef ölçülebilir olduğunda katkı da görünür hale gelir.
Beklenmeyen masraf payı küçük bir tutarla başlayabilir. Bu para gündelik harcamanın devamı değil, acil onarım, sağlık ulaşımı veya zorunlu cihaz değişimi gibi durumlar içindir. Kullanıldığında neden kullanıldığı kayda eklenir ve sonraki aylarda yeniden oluşturulması planlanır.
Üç ay sonunda tablo değerlendirilerek gerçekçi olmayan sınırlar değiştirilmelidir. Sürekli aşılan bir gıda bütçesi, yalnız disiplinsizlik değil yanlış tahmin anlamına da gelebilir. Düzenli kayıt, fiyat değişimini görünür kılar; aileyi ani kararlar yerine kanıta dayalı, sakin ve sürdürülebilir bir harcama düzenine yaklaştırır.
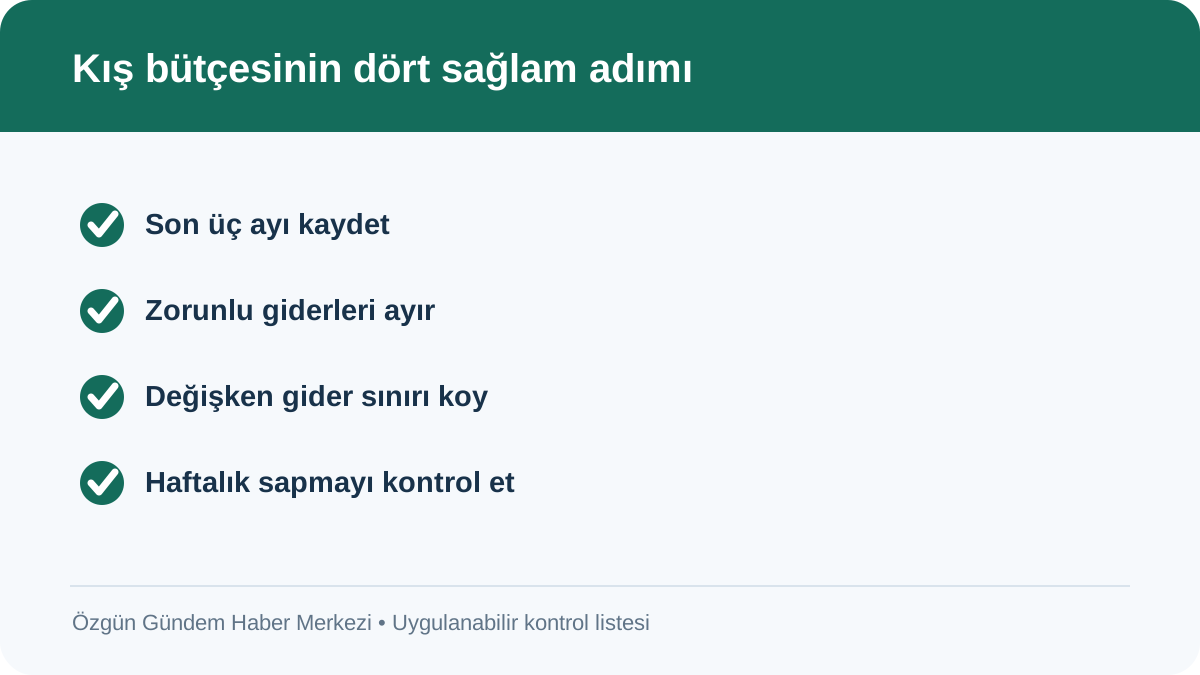
Uygulama notu: Bu rehberin günlük hayatta işe yaraması için bütün adımları aynı anda tamamlamak gerekmez. İlk gün “Son üç ayı kaydet”, ikinci gün “Zorunlu giderleri ayır” maddesi ele alınabilir; ardından “Değişken gider sınırı koy” ve “Haftalık sapmayı kontrol et” kontrolleri için uygun tarih belirlenebilir. Yapılan işlem, tarih ve varsa başvuru ya da belge numarası kısa bir notla saklanmalıdır. Bir bilginin güncelliği değişebiliyorsa eski ekran görüntüsüne dayanmak yerine ilgili kurumun resmî kanalından yeniden doğrulama yapılmalıdır. Ekonomi alanındaki bu kontrol planı, kişisel koşullara göre sadeleştirilebilir; ancak güvenlik, mahremiyet ve resmî bildirim gerektiren adımlar atlanmamalıdır. Aile üyeleri veya birlikte çalışan kişiler görev paylaşımı yapıyorsa her işin tek bir sorumlusu ve kontrol tarihi bulunmalıdır. Bir hafta sonra liste yeniden açılıp tamamlananlar, gecikenler ve değişen koşullar kaydedildiğinde rehber tek seferlik bir okuma olmaktan çıkar; tekrar kullanılabilen, ölçülebilir ve güncellenebilir bir çalışma düzenine dönüşür.
Yorumlar